Kas nutiktų su jūsų pensijų fondais prasidėjus ekstremaliai situacijai?
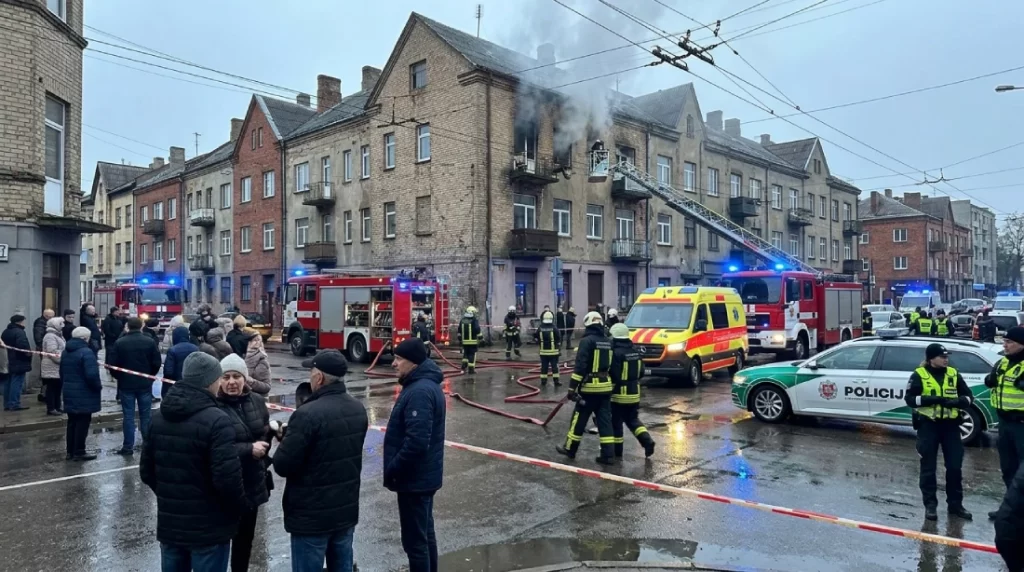
Karas, stambi kibernetinė ataka, elektros tiekimo sutrikimai ar kita nacionalinio masto krizė akimirksniu pakeistų kasdienius finansinius sprendimus. Tokiu metu žmonėms natūraliai kyla klausimas: ar pensijų fonduose sukaupti pinigai būtų saugūs, ar juos būtų galima atsiimti, ir kas apskritai vyktų su investicijomis, jei rinkos imtų smarkiai kristi. Atsakymas nėra vien tik „taip“ arba „ne“ – viskas priklausytų nuo krizės pobūdžio, jos trukmės ir poveikio finansų rinkoms.
Pensijų fondo turtas nėra laikomas valdytojo sąskaitoje
Pensijų fonde sukauptos lėšos nėra paprasčiausiai laikomos vienoje banko sąskaitoje, kurią krizės metu būtų galima užšaldyti kartu su pačios bendrovės pinigais. Dalyvių turtas paprastai atskiriamas nuo pensijų fondo valdytojo turto. Tai reiškia, kad valdymo įmonei susidūrus su finansiniais sunkumais, fondo dalyvių investicijos neturėtų automatiškai tapti įmonės kreditorių turto dalimi.
Pensijų fondų veiklą prižiūri Lietuvos bankas, o investicijos laikomos ir apskaitomos pagal nustatytas taisykles. Fonduose gali būti akcijų, obligacijų, pinigų rinkos priemonių ar kitų finansinių instrumentų, dažnai išskaidytų skirtingose šalyse ir regionuose. Toks paskirstymas sumažina riziką, kad vienas konkretus įvykis sunaikins visą sukauptą turtą.
Vis dėlto tai nėra garantija, kad fondo vertė krizės metu nesumažės. Investicijos gali pigti, o jų vertė trumpuoju laikotarpiu gali smarkiai svyruoti.
Didžiausias tiesioginis poveikis – rinkų kritimas
Ekstremali situacija beveik visada reikštų didesnį neapibrėžtumą. Investuotojai galėtų pradėti pardavinėti rizikingesnį turtą, kristų akcijų kainos, padidėtų obligacijų pajamingumas, svyruotų valiutų kursai. Jei pensijų fondo portfelyje būtų daug akcijų, jo vieneto vertė per trumpą laiką galėtų sumažėti.
Tai ypač jautru žmonėms, kurie iki pensijos likus vos keleriems metams. Jaunesni fondų dalyviai turi daugiau laiko sulaukti rinkų atsigavimo, tačiau vyresniems investavimo laikotarpis trumpesnis. Dėl šios priežasties gyvenimo ciklo pensijų fonduose rizika paprastai palaipsniui mažinama artėjant pensijai – didesnė dalis turto perkeliama į konservatyvesnes investicijas.
Svarbu suprasti, kad fondo vertės sumažėjimas ekrane dar nereiškia, jog tokia pati suma galutinai prarasta. Nuostolis tampa realus tada, kai investicijos parduodamos mažesne kaina. Jei rinkos vėliau atsigauna, fondo vertė gali grįžti į ankstesnį lygį ar jį viršyti. Tačiau jokio automatinio atsigavimo termino nėra – jis priklauso nuo krizės masto ir ekonomikos būklės.
Ar būtų galima atsiimti sukauptas lėšas?
Ekstremali situacija savaime nepanaikintų pensijų kaupimo taisyklių. Galimybė pasitraukti iš kaupimo, sustabdyti įmokas ar atsiimti dalį lėšų priklausytų nuo tuo metu galiojančių teisės aktų ir konkrečios pensijų pakopos taisyklių. Vien faktas, kad šalyje paskelbta ekstremalioji situacija, nereiškia, jog visi pensijų fondai būtų likviduojami arba kad dalyviai galėtų bet kada pasiimti visą sukauptą sumą.
Krizės metu gali sutrikti ne pats fondo veikimas, o prieiga prie paslaugų. Jei neveiktų bankų sistemos, mobilusis ryšys ar elektroninės tapatybės nustatymo priemonės, prašymų pateikimas ir informacijos gavimas galėtų laikinai užtrukti. Tai būtų techninis ir organizacinis nepatogumas, o ne automatinis sukaupto turto praradimas.
Įmokos taip pat galėtų keistis netiesiogiai. Jei žmogus netektų darbo, sumažėtų jo pajamos ar būtų sustabdytas darbo užmokesčio mokėjimas, į fondą nebebūtų pervedamos ankstesnės sumos. Savarankiškai dirbantiems asmenims ar verslui krizė galėtų reikšti dar didesnę finansinę įtampą. Todėl svarbu atskirti dvi situacijas: investicijų vertės kritimą ir naujų įmokų nutrūkimą. Abi jos gali paveikti būsimą pensiją, tačiau jų priežastys skiriasi.
Ką verta pasiruošti iš anksto?
Pirmiausia verta žinoti, kuriame fonde kaupiama, kokia jo investavimo strategija ir kiek laiko liko iki pensijos. Šią informaciją galima rasti fondo valdytojo savitarnoje arba pensijų kaupimo ataskaitose. Krizės metu priimtas skubotas sprendimas nutraukti kaupimą vien dėl kelių dienų ar savaičių rinkų kritimo gali užfiksuoti nuostolį ir panaikinti galimybę pasinaudoti vėlesniu rinkų atsigavimu.
Ne mažiau svarbu turėti atskirą finansinį rezervą kasdienėms išlaidoms. Pensijų fondas nėra skirtas netikėtoms sąskaitoms, vaistams ar būtiniausiems pirkiniams finansuoti, ypač jei lėšų iš jo negalima greitai atsiimti. Ruošiantis platesnei krizei, praktiškų rekomendacijų apie būtiniausias atsargas galima rasti 72h.lt išgyvenimo kuprinės aprašyme, o daugiau informacijos pateikiama ir 72h.lt svetainėje.
Taip pat verta pasirūpinti, kad šeimos nariai žinotų, kur laikomi svarbūs dokumentai, kaip pasiekti banko sąskaitas ir su kuo susisiekti dėl pensijų kaupimo. Pravartu išsisaugoti fondo valdytojo kontaktus ne tik telefone, bet ir kitu būdu – pavyzdžiui, užrašyti juos popieriuje.
Pensijų fondas nėra trumpalaikė taupyklė, kurią krizės metu visada galima atidaryti. Jo vertė gali laikinai sumažėti, paslaugos gali veikti lėčiau, o įmokos gali nutrūkti dėl sumažėjusių pajamų. Tačiau tinkamai atskirtas fondo turtas, investicijų išskaidymas ir ilgas kaupimo laikotarpis suteikia daugiau atsparumo, nei gali pasirodyti pirmosiomis neramumų dienomis. Daugiausia ramybės tokioje situacijoje suteikia ne bandymas nuspėti rinkų dugną, o iš anksto suprasta savo fondo strategija ir atskiras finansinis rezervas.